domingo, 3 de febrero de 2013

Dario Epstein Nota de Apple


¿Se imaginan si desaparecieran Bank of America y Citibank juntas? Bueno, es aproximadamente la misma perdida que sufrió Apple (AAPL) cuando pasó de 705 a 450 dólares, unos 235.000 millones de dólares. Sólo en el día de la presentación de sus resultados la caída fue de 50.000 millones de dólares (comparemos nuevamente:equivale a la capitalización bursátil conjunta de Baidu, Netflix y Blackberry).
Apple está sufriendo una serie de cuestionamientos. ¿Está cara o barata ahora? ¿La fidelidad de los clientes es la misma? ¿Está Apple dando el valor agregado que esperan sus seguidores? ¿Está innovando en sus áreas de Investigación y Desarrollo? ¿Está siendo competitiva?
Analicemos estos puntos para entender qué está pasando con Apple:
1) La tasa de crecimiento, en el centro de la escena
Apple sigue siendo la empresa que más gana del mundo. Pero se plantean hacia adelante muchas dudas, entre ellas la tasa de crecimiento: ¿se ha transformado Apple en una empresa de valor? La compañía de la manzanita ha sido un estandarte de crecimiento e innovación, revolucionando en las últimas décadas el mundo de la informática, la música y la telefonía celular. ¿Podría hoy ser víctima de su propio éxito?
Apple mostró un estancamiento en las ganancias para el trimestre de la temporada navideña. En su último balance a diciembre 2012, los números de ventas estuvieron ligeramente por debajo de las expectativas, aunque las ganancias por acción estuvieron por encima de lo esperado. En ambos casos nos tenía acostumbrados a 34% y 17% de suba respecto a las estimaciones en los últimos años. El impacto negativo vino principalmente del lado de las magras expectativas de ventas y ganancias para el actual trimestre.   Ya había habido reportes de proveedores de partes del iPhone 5 que permitieron anticipar que algo no andaba bien.
El iPhone 5 aún genera preocupaciones sobre su demanda. Ni hablar de las predicciones de un mercado sin crecimiento para las tabletas a partir de 2016, otra fuente de crecimiento de Apple. La compañía vendió en 2012 el 20,5% de todos los  teléfonos inteligentes, frente al 19,0% del año anterior.
Las estimaciones de consenso para los próximos dos ejercicios fiscales que cierran en septiembre hablan de un continuo crecimiento de la facturación, aunque a una menor tasa, con un margen de ganancia ligeramente menor desde 36% a 32%.
El margen neto se mantendría fuerte superando el 23% y con un envidiable cash flowlibre para poder usarlo a su gusto. Como deuda financiera no tiene, surge la alternativa de incrementar su dividendo del 2,3% de retorno a 4%, o bien de lanzar un agresivo programa de recompra de acciones. O, por qué no, comprar algunas empresas complementarias.
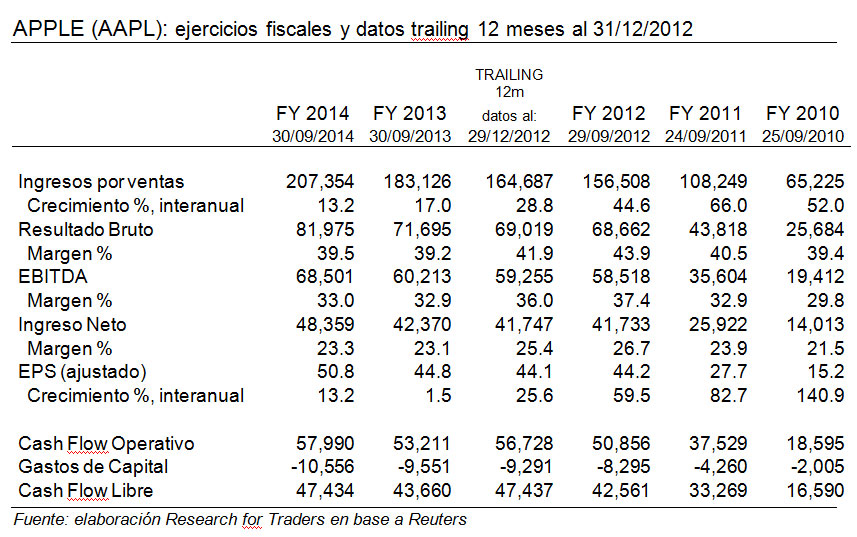
Como aspectos positivos y mirando a largo plazo, el incremento de facturación podría ser menos relevante por la venta de iPhones (dos tercios) para incrementar su negocio de contenidosdigitales (cobra el 30% del precio de venta en sus tiendas digitales a los productores de contenidos), música (435 millones de cuentas en su tienda de iTunes), suscripciones a revistas y diarios y, especialmente, películas y series de TV (una película por 20 dólares o una suscripción anual por 500).
2) El impacto de la venta de institucionales
Respecto del precio del corto plazo hay que tener en cuenta no sólo el valor de la compañía sino la dinámica de los mercados financieros. Se estima que hay más de 1000 fondos que tenían Apple antes de la caída y con más del 10% de la inversión de sus activos.
Después de la caída, hay grandes cuestionamientos por el impacto en el resultado de los fondos y la sobre exposición a una sola empresa.
Es de esperar que algunos fondos sigan vendiendo acciones de Apple como consecuencia de la caída por lo que el precio podría seguir a la baja o mantenerse por un tiempo, más allá del valor.
3) La capacidad de sorprender sin Steve Jobs
Este es un punto que está instalado en la cabeza de los analistas y consumidores desde el fallecimiento de Steve Jobs.
Apple se caracterizó por vender productos con alto margen, posicionándolos en un segmento de mercado innovador. Pero desde el lanzamiento de iPhone y iPad no ha hecho realmente innovaciones que asombren al mercado. Los nuevos lanzamientos han sido re-styling de estos productos estrella. El mercado espera y exige de Apple innovación. Estamos esperando el gran nuevo producto: teclado holográfico, dispositivo sumergible, un outdoors para leer al sol, pantalla flexible. La pregunta latente es si la partida de Steve Jobs no habrá también disipado la magia. El tema de la innovación es clave en el sector y el mercado se pregunta cuál será la próxima genialidad, en medio de bajas expectativas por las sorpresas que pueda deparar la empresa. ¿Se podrá adaptar al mercado más masivo, dónde la competencia no es sólo por la innovación sino también por el precio? 
4) La competencia acecha 
No basta con ser atractivo, sino que hay que vender. Apple lo tiene todo. Pero la competencia acecha. Sus rivales coreanas y chinas lograron lo que muchas empresas tecnológicas no pudieron hacer en el pasado, ganarle participación de mercado (market share) y cerrar la brecha de atractivo relativo de sus productos (por lo cual siempre cobró un diferencial de precios muy elevado). Basta con ver la línea de teléfonos Galaxy S de Samsung, versión considerada comparable al iPhone por muchos consumidores tanto en diseño como en rasgos técnicos. Si bien la “torta” se agranda”, los competidores dejan sus huellas por el camino a juzgar por la pérdida demarket share en telefonía y tabletas en Singapur y Hong Kong, los dos mercados líderes de Asia que marcan el camino para el resto del continente, fuente de crecimiento de todas las empresas del rubro.
Dichas empresas se basan en Android, el software para móviles de Google como sistema operativo, pero también ofrece teléfonos con el sistema Windows, una diversidad que Apple no puede permitirse por su ecosistema propio. China es un mercado con otro poder adquisitivo, un mercado en el que Apple deberá adaptar su línea de productos con teléfonos más económicos, no de 600 dólares promedio sino de 100. ¿Lo hará? ¿Cambiará su filosofía para no perder el tren?
5) Una valuación por demás atractiva
Su valuación está en niveles impensados en los últimos años: su ratio precio/ganancias es de 10,5 veces los resultados del último año, que es muy inferior su promedio histórico situado en la zona de los 22 y, también, frente al promedio del índice Nasdaq 100 que se ubica por encima de los 15,50. Microsoft tiene un valor más alto (11,50), o bien Cisco (13.0). A pesar de las rebajas de muchos brokers y bancos, el precio objetivo es de 622 dólares, con un potencial de apreciación del 37% al momento de escribir este artículo.
A modo de conclusión, considero que a largo plazo las acciones de Apple deberían instalarse por encima de los 600 dólares, por los diversos motivos expuestos más arriba, a pesar que el juego de los inversores institucionales podría bloquear la suba o aun pronunciar la caída en el corto plazo.
Esperemos esa inyección de inspiración e innovación tanto tecnológica como económica.

Nota: Agradezco especialmente a todas las personas que contribuyeron con sus apreciaciones sobre Apple a través de Twitter @DarioEpstein y del grupo “Locos por el Trading” desde LinkedIn.

sábado, 2 de febrero de 2013

Mirgor fabricara Notebooks Dell


Me dirijo a Ustedes en mi carácter de Responsable de Relaciones de Mercado de Mirgor SACIFIA (en adelante “Mirgor”) con el propósito de informar que con fecha 28 de enero de 2013, Industria Austral de Tecnología S.A. (en adelante “IATEC”) -sociedad esta última controlada por Mirgor- ha aceptado una oferta de la firma Dell Products L.P., destinada a la fabricación y comercialización de Notebooks de la marca “Dell” en la planta de IATEC S.A. ubicada en Río Grande, Tierra del Fuego.

Informamos asimismo, que IATEC S.A., en razón de la magnitud de las operaciones comprometidas, ha resuelto solicitar a Mirgor que garantice las obligaciones de IATEC S.A. frente a algunos proveedores de insumos necesarios para el proyecto.

Más sobre la opa de Socotherm


Nos dirigimos a Uds. en nuestro carácter de Presidente de S'ocotherm Américas S.A. (la
"Sociedad") y autorizada de Fineglade Ltd, a efectos de informarles que, dada la decisión de la
Sociedad de proceder al retiro de sus acciones de la oferta pública (eIIRetiro") y el lanzamiento
por parte de Fineglade Ltd de una oferta pública de adquisición como consecuencia de dicho retiro
(la "OPA por Retiro"), se ha resuelto desistir del trámite de OPA Obligatoria de hasta el 10% de
acciones Clase B que tramita bajo el expediente mencionado en la referencia, todo ello sujeto a la
previa aprobación del directorio de la Comisión Nacional de Valores (la "CNV") del Retiro y la OPA
por Retiro.
Encontrándose el expediente de Retiro y OPA por Retiro pronta a su aprobación y dado
que la OPA por Retiro lanzada por Fineglade se dirige a la totalidad de los accionistas que no
aprobaron el retiro en la Asamblea de Accionistas de la Sociedad, la oferta pública lanzada
respecto del 10% de las acciones se ha vuelto superflua.

La Opa se Socotherm


El propósito de la Oferta es la adquisición de acciones ordinarias, escriturales, Clase “B”, de
valor nominal $1 cada una y con derecho a un voto por acción de la Sociedad, de titularidad de
aquellos accionistas que estuvieron ausentes o que votaron en contra de la decisión de
proceder al retiro voluntario del régimen de oferta pública y cotización adoptada por la
Asamblea General Extraordinaria de la Sociedad (la “Asamblea”) de fecha 1° de noviembre de
2012, que fuera reabierta luego de pasar a un cuarto intermedio en la Asamblea del 16 de
octubre de 2012 (los “Accionistas”). La Oferta se dirige al capital social reducido de la
Sociedad, de acuerdo a lo resuelto en la Asamblea Extraordinaria de Accionistas de fecha 26
de abril de 2012. De acuerdo a lo informado por la Sociedad, el canje de acciones por
reducción obligatoria tendrá lugar el 30 de enero de 2013. En consecuencia, los accionistas
que presenten su oferta previo a perfeccionarse el canje de las acciones deberán tener en
cuenta dicho extremo.
2. El precio de la Oferta es $1,69 (pesos uno con sesenta y nueve centavos) por acción (el
“Precio Ofertado”).
3. El periodo de aceptación de la Oferta inicia el 24 de enero de 2013 y finaliza el 26 de febrero
de 2013. Vencido dicho plazo, se concede un plazo adicional de 5 (cinco) días hábiles bursátiles
contados desde la fecha de cierre del plazo de aceptación general, es decir, hasta el 5 de
marzo de 2013, a fin de que aquellos Accionistas que no se presentaron dentro del plazo
general puedan hacerlo dentro del referido plazo adicional. Luego del vencimiento del plazo
adicional, no se recibirán más aceptaciones en el marco de la OPA. Los Accionistas que
decidan aceptar la OPA, deberán cumplir con las formalidades que se detallan en el Prospecto.
4. Esta Oferta se realizará en forma irrevocable durante el período estipulado en el punto 3
anterior y sin restricciones por el total de las Acciones, excepto por las acciones de aquellos
accionistas que votaron a favor del retiro. La Oferta estará condicionada a que los accionistas
aceptantes puedan (i) disponer libremente de sus acciones y (ii) transferir las mismas a
Fineglade sin ningún tipo de gravamen o restricción al dominio.
5. El Oferente tiene acceso a los fondos suficientes para el pago del Precio Ofertado. Sin perjuicio
de ello, el pago de la OPA estará garantizado en los términos del capítulo XXVII.5 de las normas
de la CNV.
6. Esta Oferta es voluntaria para los Accionistas, los cuales no se encontrarán obligados a su
aceptación, no existiendo ningún compromiso irrevocable de venta a favor del Oferente o de
otras personas, ni tampoco ninguna opción de compra.
7. Este anuncio y la información aquí contenida son solamente para propósitos informativos y no
constituyen, ni pueden ser interpretados como una oferta de adquisición de Acciones ni una
invitación a transferir las Acciones. Los términos y condiciones de la presente Oferta se
encuentran detallados en el Prospecto antes mencionado.

viernes, 1 de febrero de 2013

Presiona Argentina contra Telefónica

TELEFONICA DEBE FRENAR INVERSIONES: El Gobierno obligó a Telefónica a circunscribir sus inversiones únicamente a proyectos que estén directamente relacionados con la prestación del servicio público de telefonía. Lo hizo a través de la Comisión Nacional de Comunicaciones (CNC), a cargo de Ceferino Namuncurá, que ordenó a la filial local de la empresa española "paralizar toda obra ajena a la prestación de los servicios de telecomunicaciones; es decir, fija, móvil o Internet, hasta tanto no presente el plan de inversiones del presente año para mejorar las redes, cuya ampliación requiere de mayores inversiones a raíz del gran crecimiento de la demanda", informó el Ministerio de Planificación, en manos de Julio De Vido, a través de un comunicado. Según La Nación, el origen de la avanzada oficial hay que buscarlo en un acuerdo que la empresa cerró el martes con el Municipio de General Pueyrredón para financiar, mediante el adelanto de tasas y contribuciones, el nuevo palacio municipal de Mar del Plata. También por orden de De Vido, hoy por la mañana el secretario de Comunicaciones, Lisandro Salas, se pondrá en contacto con las autoridades de Telefónica. Les pedirá que detallen "en qué otras inversiones participan que no tengan que ver con el servicio público", explicó un colaborador del ministro. Y continuó: "El palacio municipal es una responsabilidad del Estado; no de una empresa. Todavía no presentaron el plan de inversiones actualizado para este año. Nos tienen que decir cómo van a mejorar el servicio. Si están adelantando plata para General Pueyrredón, ¿por qué no adelantan inversiones?".

sábado, 26 de enero de 2013

Las acciones de Apple


Apple Inc. divulgó un salto de 17% en sus ingresos del primer trimestre fiscal y batió un récord en las ventas de teléfonos inteligentes, pero el primer estancamiento en años de las ganancias y la proyección de un menor crecimiento agravaron las preocupaciones acerca del momento que atraviesa el gigante de Silicon Valley.
La empresa predijo un aumento en torno a 7% en su facturación del actual trimestre frente al mismo lapso del año previo. Los analistas tampoco pasaron por alto el hecho de que las ventas de iPhones sólo crecieron al mismo ritmo que el mercado, a pesar del lanzamiento de un nuevo modelo, lo que no se ajusta a lo que había acontecido en años anteriores.
[image]
Las acciones de Apple
Apple vendió 47,8 millones de iPhones, un alza frente a los 26,9 millones del mismo período del año anterior y por debajo de las expectativas del mercado. El trimestre que cerró el 29 de diciembre abarca el lanzamiento del iPhone 5, de un nuevo software de mapas que compite con el servicio de Google, y del ipad Mini, una tableta más pequeña a un precio más moderado.
Para este primer trimestre fiscal, Apple reportó una ganancia de US$13.080 millones, en comparación con US$13.060 millones en el mismo lapso del año anterior. Los ingresos ascendieron de US$46.300 millones a US$54.500 millones.

Samsung balance 73% más


Ganancia de Samsung creció 73% en un año
Buenos Aires, ene. 25 --(Nosis)-- La firma Samsung Electronics informó hoy que sus ganancias crecieron 73 por ciento en 2012 con respecto al año anterior, y se ubicaron en 23,8 billones de wones (12.518 millones de dólares).
El crecimiento de los beneficios de la compañía se explicaron principalmente por las ventas de sus dispositivos inteligentes de la serie Galaxy.
"El crecimiento estuvo guiado principalmente por las sólidas ventas del Galaxy S3 y el Galaxy Note 2", explicó la firma surcoreana en un comunicado de prensa.
Las ventas de Samsung Electronics alcanzaron el año pasado los 201,1 billones de wones (unos 105.000 millones de dólares), un 22 por ciento más que en 2011, con lo que también tocaron un máximo histórico para la compañía fundada en 1969 como Samsung Electric Industries, según consignó EFE.
En ese sentido, entre mayo y noviembre de 2012, el smartphone Galaxy S3 alcanzó las 30 millones de unidades vendidas, según los últimos datos del gigante surcoreano.
Al mismo tiempo se vendieron en solo tres meses cinco millones de unidades de su último "phablet" Galaxy Note 2, desde septiembre, cuando comenzó a comercializarse ese híbrido entre teléfono inteligente y tablet.
Como consecuencia de la alta demanda de esos dispositivos, la unidad de comunicaciones móviles de Samsung pasó a representar una alta participación en las ganancias de la empresa en el último trimestre del año pasado, en el que acumuló más del 60 por ciento de los beneficios totales de la compañía.
Pero a pesar de los resultados del año pasado, Samsung Electronics prevé que en 2013 se desacelerará la demanda de "smartphones" en el primer trimestre, en los países desarrollados, y una lenta recuperación en el segmento de los componentes.
Al mismo tiempo, la compañía espera poder contrarrestar este año, la creciente competencia de los fabricantes chinos. En ese sentido, Samsung prevé incrementar sus ventas en los países emergentes, gracias a los teléfonos inteligentes más económicos; mantener su estrategia de mercadotecnia y mejorar su posición en base al aumento de la demanda de tabletas.
Otro de los factores negativos que podría incidir en el futuro de la compañía es la reciente apreciación de la divisa local, el won, que amenaza con recortar sus resultados a la hora de repatriar beneficios desde el extranjero. (Fin)
11:25
Related Posts Plugin for WordPress, Blogger...

Nuevo Finanza